دومین روز دوازدهمین رویداد تراکنش ایران؛ از چالش تنظیمگری طلا تا آینده بانکداری هوشمند و امنیت پساکوانتومی
دومین روز دوازدهمین رویداد تراکنش ایران با برگزاری نشستهای تخصصی در حوزه بانکداری هوشمند، هوش مصنوعی عاملمحور، تنظیمگری سکوهای آنلاین طلا و نقره، تداوم کسبوکار در صنعت مالی و امنیت زیرساختهای پرداخت در عصر رایانش کوانتومی همراه بود؛ نشستهایی که در آنها فعالان صنعت مالی، مدیران بانکی، کارشناسان فناوری و نمایندگان کسبوکارهای دیجیتال، مهمترین چالشهای پیشروی اقتصاد دیجیتال کشور را بررسی کردند. از ضرورت بازتعریف رابطه بانکها و کسبوکارها و حرکت به سمت بانکداری مبتنی بر همکاری راهبردی تا نگرانی از اختلال سامانههای نظارتی، انحصار فناوری هوش مصنوعی و تهدیدهای رمزنگاری، محور مشترک مباحث روز دوم این رویداد، ضرورت عبور از راهکارهای مقطعی و حرکت به سمت زیرساختهای پایدار، هوشمند و آیندهنگر بود.
 پول و اعتبار / PVE
دوازدهمین رویداد تراکنش؛ محل تلاقی چالشهای امروز و فناوریهای فردا
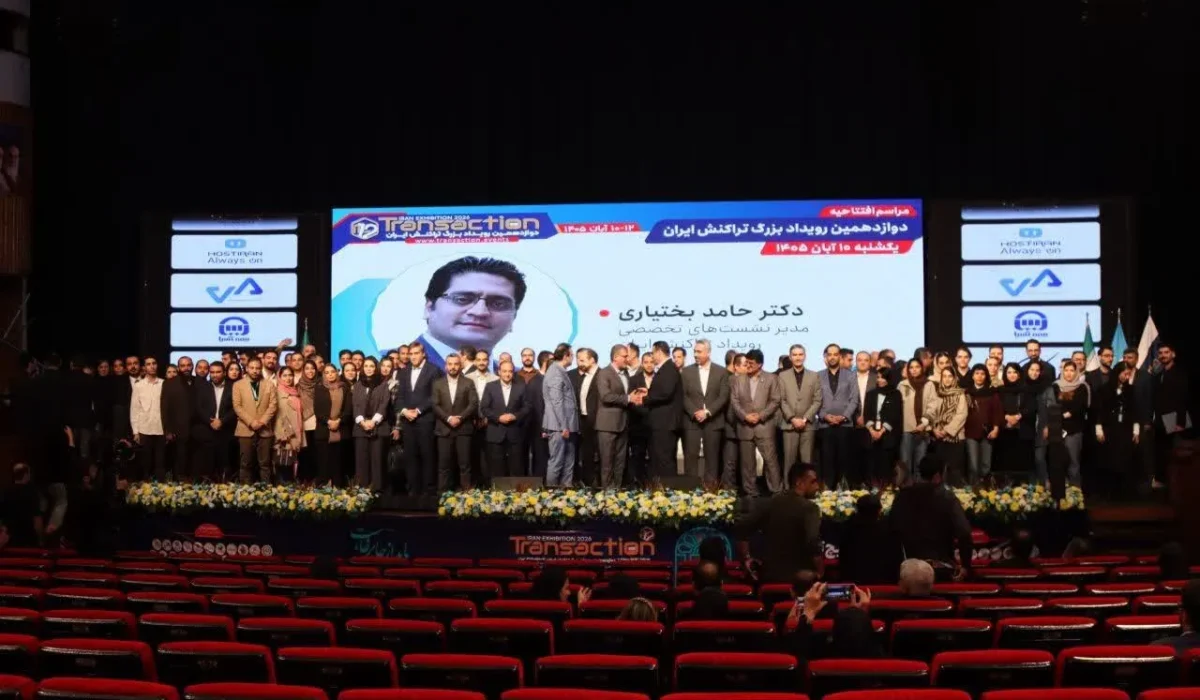
دوازدهمین رویداد تراکنش ایران در دومین روز برگزاری خود میزبان مجموعهای از نشستهای تخصصی با موضوعات متنوع در حوزه بانکداری، پرداخت، فناوریهای مالی و اقتصاد دیجیتال بود.
تنوع موضوعات مطرحشده در این نشستها نشان داد که صنعت مالی کشور با مجموعهای از مسائل بههمپیوسته مواجه است؛ مسائلی که از شیوه تعامل بانکها با شرکتهای فناوری و کسبوکارهای نوآور آغاز میشود و تا تنظیمگری فعالیت سکوهای دیجیتال، امنیت دادهها، تابآوری زیرساختها و آمادگی برای تحولات آینده فناوری ادامه پیدا میکند.
در این میان، هوش مصنوعی و ایجنتهای هوشمند، تنظیمگری بازار آنلاین طلا و نقره، همکاری راهبردی در صنعت بانکداری و رمزنگاری پساکوانتومی از جمله محورهایی بودند که در نشستهای مختلف مورد بررسی قرار گرفتند.
بانکداری و پرداخت عاملمحور؛ هوش مصنوعی چگونه قواعد صنعت مالی را تغییر میدهد؟
یکی از نشستهای تخصصی روز دوم دوازدهمین رویداد تراکنش ایران به موضوع «بانکداری، پرداخت و تجارت عاملمحور» اختصاص داشت؛ موضوعی که با گسترش کاربرد ایجنتهای هوش مصنوعی در فرایندهای اقتصادی، به یکی از مباحث مهم آینده صنعت مالی تبدیل شده است.
در این نشست، هشام فیلی، مدیرعامل آدان؛ فرهاد اینانلویی، عضو هیئتمدیره هلدینگ فناوری بانک گردشگری؛ نیما فیضگستر، مدیرعامل شرکت مهندسی سیستم یاس ارغوانی و حمید کردبچه، عضو هیئتمدیره یاس ارغوانی، دیدگاههای خود را درباره ابعاد مختلف ورود هوش مصنوعی به بانکداری و پرداخت مطرح کردند.
انحصار زیرساخت هوش مصنوعی و نگرانی از وابستگی دادهای
هشام فیلی در بخشی از مباحث خود به تمرکز زیرساختهای هوش مصنوعی در اختیار تعداد محدودی از شرکتهای بزرگ فناوری اشاره کرد و نسبت به پیامدهای وابستگی به این زیرساختها هشدار داد.
از نگاه مطرحشده در این بخش، تمرکز مدلها، توان پردازشی و دادهها در اختیار شرکتهای محدود میتواند زمینهساز شکلگیری نوعی وابستگی فناورانه شود؛ وابستگیای که در صورت نبود راهبرد مستقل، امکان تصمیمگیری و توسعه بومی را محدود میکند.
موضوع استعمار دادهای و ضرورت توجه به مالکیت و مدیریت دادهها از دیگر محورهای مهم این بحث بود.
در همین چارچوب، استفاده از مدلهای متنباز، توسعه مدلهای کوچک و متوسط و حرکت به سمت راهکارهای بومی بهعنوان مسیرهایی برای کاهش وابستگی به زیرساختهای متمرکز مورد توجه قرار گرفت.
پرداخت فراتر از تراکنش؛ نقش ایجنتها در تجربه خرید
نیما فیضگستر نیز با تمرکز بر تغییر ماهیت پرداخت در عصر هوش مصنوعی، به این موضوع پرداخت که آینده صنعت پرداخت صرفاً به انجام تراکنش محدود نخواهد بود.
یکی از مفاهیم مطرحشده در این بخش، عبارت «Payment Beyond the Transaction» بود؛ رویکردی که بر عبور از نگاه سنتی به پرداخت و توجه به تمام فرایند خرید تأکید دارد.
در این الگو، ایجنت هوش مصنوعی میتواند در انتخاب محل خرید، زمان مناسب، شیوه پرداخت و حتی انتخاب کارت یا حساب مورد استفاده نقش داشته باشد.
نمونه Visa B2B Commerce نیز در چارچوب بررسی ظرفیتهای تجارت و پرداخت هوشمند مورد اشاره قرار گرفت.
این تغییر رویکرد میتواند شاخصهای ارزیابی صنعت پرداخت را نیز متحول کند؛ به این معنا که تعداد و مبلغ تراکنشها بهتنهایی برای سنجش عملکرد این صنعت کافی نخواهند بود و شناخت رفتار خرید، کیفیت تجربه مشتری و میزان مشارکت سامانههای هوشمند در فرایند تجارت اهمیت بیشتری پیدا میکند.
همبانکی؛ عبور از برونسپاری سنتی به اتحاد راهبردی تجاری
نشست «همبانکی؛ مرزهای بانکداری و اتحاد راهبردی تجاری» با حمایت ارتباط فردا در سالن یک آمفیتئاتر مرکز آفرینشهای کانون برگزار شد.
این نشست با حضور مهدی باستان، استاد دانشگاه صنعتی شریف و مدیرعامل هلدینگ ارتباط فردا؛ محمدعلی رستگار، استاد دانشگاه تربیت مدرس و عضو هیئتمدیره بانک اقتصاد نوین؛ و پیام حنفیزاده، استادتمام دانشگاه علامه طباطبایی، به بررسی ظرفیتهای همکاری میان بانکها و مجموعههای تجاری و فناوری پرداخت.
همبانکی؛ همکاری فراتر از خرید خدمات
مهدی باستان در این نشست به تفاوت میان برونسپاری سنتی و اتحاد راهبردی تجاری پرداخت.
در الگوی سنتی برونسپاری، سازمان معمولاً بخشی از فعالیتهای خود را به مجموعه دیگری واگذار میکند؛ اما در اتحاد راهبردی، هدف صرفاً دریافت خدمات نیست، بلکه طرفین با استفاده از توانمندیهای یکدیگر به دنبال خلق ارزش مشترک هستند.
تکمیل شایستگیهای سازمانی، همراستایی اهداف، مشارکت در خلق ارزش و طراحی سازوکارهای حکمرانی مشترک از جمله موضوعات مورد تأکید در این بخش بود.
بر اساس این رویکرد، همکاری بانکها با شرکتهای فناوری و کسبوکارهای تخصصی زمانی میتواند به یک مزیت رقابتی تبدیل شود که رابطه میان طرفین از سطح قراردادهای خدماتی فراتر برود و به مشارکتی بلندمدت و هدفمند برسد.
بهینهسازی مشترک؛ ضرورت بازتعریف همکاری در صنعت بانکداری
محمدعلی رستگار نیز با طرح مفهوم Co-optimization یا بهینهسازی مشترک، به ظرفیتهای همکاری و رقابت در صنعت بانکداری پرداخت.
در این رویکرد، همکاری میان بازیگران مختلف میتواند در کنار رقابت، زمینه استفاده بهتر از منابع و توانمندیهای موجود را فراهم کند.
همچنین در بررسی روند همکاریهای بانکی طی دو تا سه دهه گذشته، به نقش کنسرسیومها و همکاری در تأمین مالی اشاره شد؛ موضوعی که ضرورت حرکت به سمت الگوهای جدیدتر همکاری و خلق ارزش مشترک را برجسته میکند.
این مباحث نشان میدهد که آینده بانکداری تنها به توسعه محصولات و خدمات مستقل هر بانک وابسته نیست، بلکه توانایی ایجاد شبکههای همکاری و استفاده از ظرفیت بازیگران مکمل نیز در موفقیت صنعت مالی نقش تعیینکننده دارد.
تنظیمگری سکوهای آنلاین طلا و نقره؛ اختلاف مراجع نظارتی و نگرانی کسبوکارها
یکی از موضوعات بحثبرانگیز دومین روز رویداد، نشست «تنظیمگری سکوهای آنلاین طلا و نقره؛ از تعدد مراجع نظارتی تا وحدت رویه اجرایی» بود.
این نشست با اسپانسری اسنپسرمایه و با حضور احسان رحمانینیا، همبنیانگذار اسنپسرمایه؛ سعید احمدیپویا، کارشناس ارشد حوزه فینتک؛ رضا الفتنسب، رئیس اتحادیه کشوری کسبوکارهای مجازی و مهدی فدایی، مدیرعامل پلتفرم طلاسی برگزار شد.
محور اصلی این نشست، بررسی چالشهای ناشی از تعدد مراجع نظارتی، اجرای سامانههای حاکمیتی و ضرورت ایجاد وحدت رویه در نظارت بر فعالیت سکوهای آنلاین طلا و نقره بود.
اتصال سامانه ناظر؛ دغدغه سکوهای آنلاین و کاربران
مهدی فدایی، مدیرعامل پلتفرم طلاسی، در سخنان خود به موضوع اتصال سکوهای آنلاین طلا به سامانه ناظر پرداخت.
وی با اشاره به ضرورت اجرای این فرایند، بر اهمیت هماهنگی میان بانک مرکزی، شاپرک، پلیس فتا و اتحادیه در عملیاتیسازی سامانه تأکید کرد.
از جمله موضوعات مطرحشده در این بخش، ضرورت انجام تستهای فنی پیش از اجرای کامل، بررسی آثار اتصال سامانه بر عملکرد کسبوکارها و توجه به پیامدهای احتمالی اختلال در ارائه خدمات بود.
در این چارچوب، اتصال سکوها به سامانه ناظر تا پایان ماه بهعنوان یکی از موضوعات مهم اجرایی مطرح شد.
فدایی همچنین نسبت به پیامدهای اختلال احتمالی در فرایند اتصال هشدار داد و بر ضرورت توجه به شرایط فعالیت کسبوکارهای خصوصی و حفظ اعتماد کاربران تأکید کرد.
سرمایههای خرد و حساسیت کاربران به اختلال سامانهها
سعید احمدیپویا، کارشناس ارشد حوزه فینتک، نیز با تمرکز بر ویژگیهای کاربران سکوهای آنلاین طلا، به اهمیت سرمایهگذاری خرد در این بازار پرداخت.
بخشی از کاربران این پلتفرمها را افرادی تشکیل میدهند که با درآمد روزانه یا منابع مالی محدود، مبالغ کوچکی را به خرید طلا اختصاص میدهند.
به همین دلیل، اختلال در خدمات یا ایجاد ابهام در فرایندهای نظارتی میتواند برای این گروه از کاربران حساسیت بیشتری ایجاد کند.
نگرانی درباره اختلال در پیامکهای مرتبط با سامانه ناظر و آثار آن بر اعتماد کاربران نیز از جمله موضوعات مطرحشده در این بخش بود.
این بحث نشان داد که در طراحی و اجرای سامانههای نظارتی، علاوه بر الزامات فنی و حقوقی، تجربه واقعی کاربران و شرایط اقتصادی گروههای مختلف مشتریان نیز باید مورد توجه قرار گیرد.
مسئولیت اختلال و ضرورت جبران خسارت
رضا الفتنسب، رئیس اتحادیه کشوری کسبوکارهای مجازی، در این نشست بر ضرورت تعیین مسئولیت نهادهای نظارتی در قبال اختلال سامانهها تأکید کرد.
از دیدگاه مطرحشده در این بخش، اختلال در سامانههای حاکمیتی نباید بهصورت مستقیم به خسارت کسبوکارهای خصوصی منجر شود؛ بهویژه در شرایطی که فعالیت این کسبوکارها به دسترسپذیری سامانههای نظارتی و زیرساختهای بیرونی وابسته است.
وی با اشاره به نقش نهادهایی همچون شاپرک، بانک مرکزی و ستاد مبارزه با قاچاق کالا و ارز، ضرورت مشخص شدن مسئولیتها و سازوکار جبران خسارت را مطرح کرد.
در اقتصاد دیجیتال، حتی چند ثانیه اختلال نیز میتواند بر فرایندهای تجاری، اعتماد مشتریان و فعالیت یک کسبوکار اثر بگذارد. از این رو، ایجاد سازوکار روشن برای پاسخگویی و جبران خسارت باید در کنار الزامات نظارتی قرار گیرد.
تداوم کسبوکار در صنعت مالی؛ تابآوری بهتنهایی کافی نیست
نشست «تداوم کسبوکار در صنعت مالی، فراتر از تابآوری در بحران» با اسپانسری آلیاسیس ارتباط در سالن یک آمفیتئاتر مرکز آفرینشهای کانون برگزار شد.
در این نشست، موضوع تداوم خدمات مالی در شرایط بحران و ضرورت طراحی ساختارهای سازمانی برای حفظ عملکرد زیرساختهای حیاتی مورد بررسی قرار گرفت.
مهاجر، مدیرعامل شرکت آلیاسیس؛ سعید بخشایش، مدیرعامل زفتا؛ و محمدی، نماینده شرکت مهرکام، از جمله افرادی بودند که در مباحث این نشست به موضوعات مرتبط با مدیریت بحران و تداوم کسبوکار پرداختند.
تداوم کسبوکار فراتر از شاخصهای بازیابی
یکی از محورهای اصلی نشست، ضرورت عبور از نگاه محدود به شاخصهای فنی بازیابی اطلاعات و بازگشت سامانهها به وضعیت عادی بود.
در این چارچوب، شاخصهایی مانند RTO، یعنی حداکثر زمان قابل قبول برای بازیابی خدمت، و RPO، یعنی حداکثر میزان قابل قبول از دست رفتن دادهها، تنها بخشی از برنامه تداوم کسبوکار محسوب میشوند.
نگاه جامع به تداوم کسبوکار مستلزم آن است که سازمان بتواند متناسب با شرایط بازار، قابلیتهای خود و نیاز مشتریان، بهترین خدمت ممکن را ارائه دهد.
از این منظر، فناوری اطلاعات دیگر صرفاً یک بخش پشتیبان نیست، بلکه بخشی از خود کسبوکار و عامل اصلی استمرار فعالیت سازمانها به شمار میرود.
بحران در صنعت مالی؛ یک اختلال چگونه به ریسک سیستمی تبدیل میشود؟
محمدی، نماینده شرکت مهرکام، در بخشی از مباحث به سرایت بحران، اثر دومینویی و ریسک سیستمی در اکوسیستم بانکی پرداخت.
اهمیت این موضوع در آن است که زیرساختهای مالی بهشدت به یکدیگر وابستهاند و اختلال در یک بخش میتواند به بخشهای دیگر نیز منتقل شود.
در چنین شرایطی، مدیریت بحران نمیتواند صرفاً به یک سازمان یا یک سامانه محدود بماند؛ بلکه باید زنجیره وابستگیها و ارتباط میان بازیگران مختلف صنعت مالی مورد توجه قرار گیرد.
این نگاه، ضرورت طراحی برنامههای تداوم کسبوکار در سطح شبکه و اکوسیستم بانکی را برجسته میکند؛ زیرا پایداری یک خدمت مالی به عملکرد مجموعهای از زیرساختها، ارائهدهندگان خدمات و نهادهای مرتبط وابسته است.
رمزنگاری پساکوانتومی؛ تهدیدی که صنعت پرداخت باید از امروز برای آن آماده شود
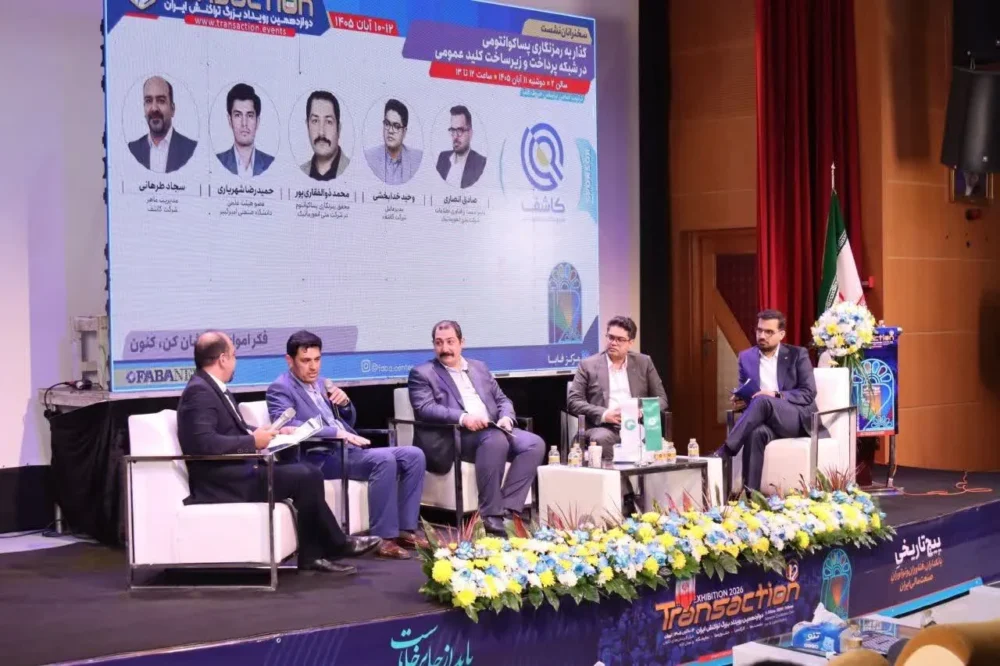
نشست تخصصی «گذار به رمزنگاری پساکوانتومی در شبکه پرداخت و زیرساخت کلید عمومی» نیز از دیگر برنامههای مهم دومین روز دوازدهمین رویداد تراکنش ایران بود.
در این نشست، صادق انصاری، مدیر امنیت مرکز ملی انفورماتیک؛ وحید خدابخشی، مدیرعامل شرکت مدیریت امن الکترونیکی (کاشف)؛ محمد ذوالفقاریپور، محقق رمزنگاری پساکوانتومی در شرکت ملی انفورماتیک؛ حمیدرضا شهریاری، عضو هیئت علمی دانشگاه صنعتی امیرکبیر و سجاد ترهانی، مدیر ماهر شرکت کاشف حضور داشتند.
محور اصلی این نشست، بررسی تأثیر پیشرفت رایانش کوانتومی بر امنیت سامانههای رمزنگاری و ضرورت آمادهسازی زیرساختهای مالی برای گذار به الگوریتمهای مقاوم در برابر تهدیدهای کوانتومی بود.
Q-Day و تهدیدی برای سازوکارهای رمزنگاری متداول
صادق انصاری در تشریح ابعاد این تهدید، به مفهوم Q-Day اشاره کرد؛ روزی که توان پردازشی رایانههای کوانتومی به سطحی برسد که بتوانند برخی از سازوکارهای رمزنگاری متداول را با چالش جدی مواجه کنند.
یکی از نگرانیهای مهم در این زمینه، سناریوی «اکنون جمعآوری کن، بعداً رمزگشایی کن» است؛ به این معنا که مهاجم میتواند اطلاعات رمزگذاریشده را در زمان حاضر ذخیره کند و در آینده، با دستیابی به توان محاسباتی کافی، برای رمزگشایی آن اقدام کند.
این تهدید برای اطلاعات حساس و دادههایی که ارزش امنیتی بلندمدت دارند، اهمیت ویژهای دارد.
همچنین زیرساخت کلید عمومی (PKI) و مراجع صدور گواهی دیجیتال (CA) از جمله بخشهایی هستند که باید در برنامههای مهاجرت امنیتی مورد توجه قرار گیرند.
رمزنگاری پساکوانتومی و توزیع کلید کوانتومی؛ دو مسیر متفاوت
در این نشست، دو رویکرد اصلی مقابله با تهدیدهای کوانتومی، یعنی توزیع کلید کوانتومی (QKD) و رمزنگاری پساکوانتومی (PQC)، مورد توجه قرار گرفتند.
توزیع کلید کوانتومی بر استفاده از ویژگیهای فیزیکی سامانههای کوانتومی برای توزیع امن کلید تکیه دارد؛ در حالی که رمزنگاری پساکوانتومی به توسعه الگوریتمهای رمزنگاری کلاسیک مقاوم در برابر حملات رایانههای کوانتومی میپردازد.
نمونه شبکه توزیع کلید کوانتومی چین با گسترهای در حدود ۱۴۰۰ کیلومتر نیز در چارچوب بررسی تجربههای بینالمللی مطرح شد.
همچنین تجربههای سیاستگذاری و برنامهریزی کشورهای فرانسه، بریتانیا، آمریکا، عربستان و هنگکنگ در زمینه مواجهه با این تحول مورد اشاره قرار گرفت.
ضرورت تدوین نقشه راه ملی برای مهاجرت امنیتی
از دیگر موضوعات مهم مطرحشده در این نشست، اقدامات و همکاریهای مرتبط با توسعه فناوری کوانتومی و رمزنگاری پساکوانتومی در کشور بود.
در این زمینه به تفاهمنامه بانک مرکزی و معاونت علمی با حضور حسین افشین، همچنین موضوع شرکت توسعه ملی کوانتومی و ایجاد ظرفیتهای آزمایشگاهی اشاره شد.
مهاجرت به رمزنگاری پساکوانتومی نیازمند برنامهای مرحلهای است و نمیتوان آن را صرفاً با جایگزینی یک الگوریتم در سامانههای موجود به پایان رساند.
شناسایی داراییهای رمزنگاری، بررسی الگوریتمهای مورد استفاده، ارزیابی تجهیزات و زیرساختها، توجه به سامانههای قدیمی و اجرای طرحهای آزمایشی از جمله اقداماتی هستند که در این مسیر اهمیت دارند.
در این میان، زیرساخت کلید عمومی، تجهیزات امنیت سختافزاری، تونلهای ارتباطی و سامانههای مورد استفاده در شبکه پرداخت باید با نگاه بلندمدت مورد ارزیابی قرار گیرند.
از تنظیمگری تا امنیت؛ چند چالش مشترک در آینده اقتصاد دیجیتال
مرور مباحث مطرحشده در دومین روز دوازدهمین رویداد تراکنش ایران نشان میدهد که اگرچه موضوع نشستها متفاوت بود، اما بسیاری از چالشهای مطرحشده به یک مسئله مشترک بازمیگردند: ضرورت ایجاد زیرساختهای قابل اعتماد و پایدار برای اقتصاد دیجیتال.
در حوزه سکوهای آنلاین طلا، مسئله اصلی ایجاد تعادل میان نظارت حاکمیتی، حفظ حقوق کاربران و جلوگیری از تحمیل هزینه اختلالهای بیرونی به کسبوکارها بود.
در حوزه بانکداری عاملمحور، بحث بر سر تغییر مدل ارائه خدمات مالی و نقش ایجنتهای هوش مصنوعی در شکلدهی به تجربه جدید مشتریان قرار داشت.
در نشست همبانکی، ضرورت عبور از روابط سنتی میان بانکها و شرکتهای فناوری و حرکت به سمت اتحادهای راهبردی مطرح شد.
همزمان، مباحث تداوم کسبوکار و رمزنگاری پساکوانتومی نیز نشان داد که امنیت و پایداری صنعت مالی به تصمیمهای امروز سازمانها درباره مدیریت بحران، حفاظت از دادهها و آمادگی برای تحولات آینده وابسته است.
جمعبندی؛ آینده صنعت مالی در گرو تصمیمهای امروز
دومین روز دوازدهمین رویداد تراکنش ایران تصویری از مجموعه فرصتها و چالشهایی ارائه کرد که صنعت مالی کشور در مسیر تحول دیجیتال با آنها روبهرو است.
از یک سو، توسعه هوش مصنوعی و بانکداری عاملمحور میتواند شیوه تعامل مشتریان با خدمات مالی را تغییر دهد و از سوی دیگر، پیچیدگی زیرساختها، تعدد مراجع نظارتی، وابستگی فناورانه و تهدیدهای امنیتی، ضرورت بازنگری در الگوهای مدیریتی و اجرایی را افزایش میدهد.
مباحث مطرحشده در این رویداد نشان داد که توسعه فناوری بدون تنظیمگری هماهنگ، امنیت بدون برنامهریزی بلندمدت و نوآوری بدون توجه به پایداری کسبوکارها نمیتواند به تحول پایدار منجر شود.
صنعت مالی برای عبور موفق از این مرحله، به همکاری مؤثر میان بانکها، شرکتهای فناوری، نهادهای تنظیمگر، دانشگاهها و کسبوکارهای نوآور نیاز دارد؛ همکاریای که بتواند همزمان زمینه توسعه فناوری، حفظ اعتماد عمومی و افزایش تابآوری زیرساختهای حیاتی را فراهم کند.
در نهایت، پیام مشترک نشستهای روز دوم این بود که آینده اقتصاد دیجیتال تنها با ورود فناوریهای جدید ساخته نمیشود؛ بلکه به میزان آمادگی سازمانها برای مدیریت تغییر، پذیرش مسئولیت، همکاری و حفاظت از اعتماد کاربران بستگی دارد.
مهسا جلوه | خبرنگار